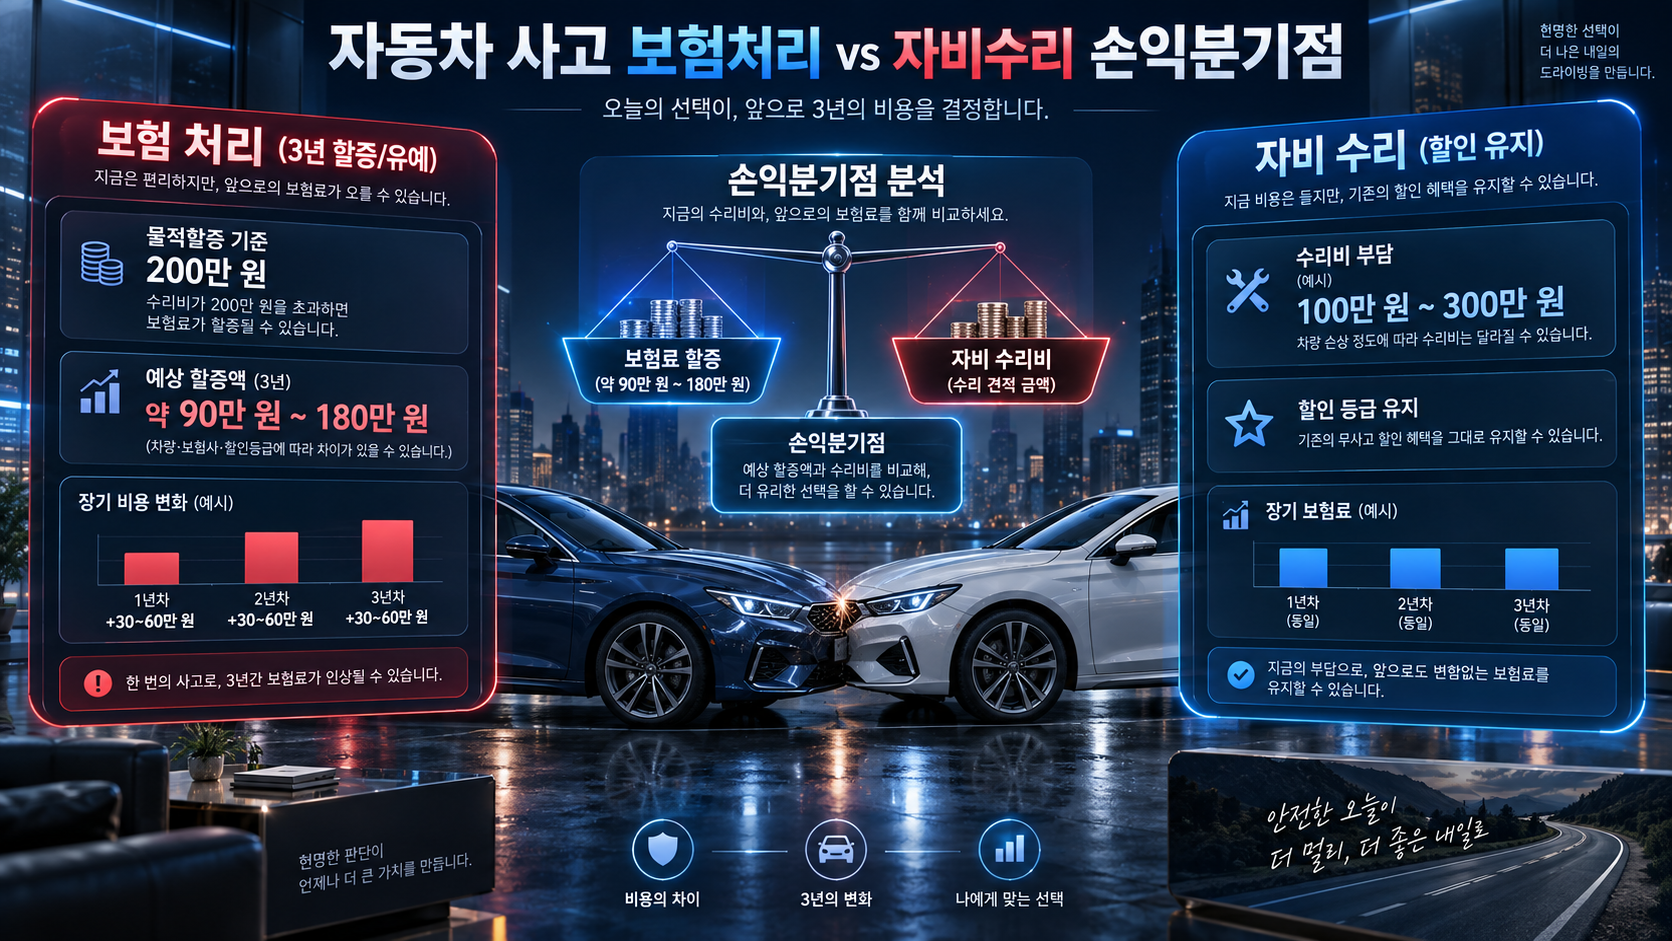
경미한 접촉사고나 단독 주차 사고가 발생했을 때 차주들이 가장 많이 하는 실수가 “보험 들었으니 무조건 보험 접수부터 하자”는 생각입니다. 자동차보험은 한 번 접수하는 순간 ‘3년간 무사고 할인 유예’와 ‘사고 건수 요율 인상’이라는 페널티가 발생합니다. 수리비 50만 원을 보험으로 아끼려다 3년간 보험료를 80만 원 넘게 더 내는 역전 현상이 생길 수 있습니다. 물적할증 200만 원의 실체와 보험 vs 자비 처리 손익분기점을 완벽하게 정리했습니다.
⚖️ 보험 처리 vs 자비 수리 손익분기점 계산기
수리 견적과 현재 보험료를 입력하면 향후 3년간의 실질 손익을 비교합니다.
원
원
추천 처리 방식:
자비 수리 권장
① 자비 수리 시 즉시 지출액:
800,000 원
② 보험 처리 시 자기부담금 (최저 20만):
200,000 원
③ 보험 처리 시 향후 3년 할증·할인유예 손실:
약 750,000 원
보험 처리 시 실질 총부담액 (②+③):
약 950,000 원
💡 수리 견적이 보험 처리 시 총부담액(자기부담금 + 3년간 할증/유예 손실)보다 적으므로 자비 수리가 약 15만 원 더 유리합니다.
1. ‘물적사고 할증기준금액 200만 원’의 오해와 진실
대부분의 운전자는 자동차보험 가입 시 물적사고 할증기준금액을 200만 원으로 설정합니다. 여기서 많은 분들이 착각하는 두 가지가 있습니다.
- 오해 1: “200만 원 이하 사고는 보험료가 전혀 오르지 않는다?”👉 거짓입니다. 200만 원 이하 사고는 ‘사고점수 할증’은 없지만, 향후 3년간 매년 깎아주던 무사고 할인 혜택이 즉시 동결(할인 유예)됩니다. 게다가 ‘사고 건수요율(1건 사고 요율)’이 별도로 붙어 실제 갱신 시 보험료가 약 5~15% 상승합니다.
- 오해 2: “200만 원은 내 차 수리비만 따진다?”👉 거짓입니다. 상대방 차량 수리비(대물 배상)와 내 차 수리비(자차 배상)를 모두 더한 ‘총 합산 수리비’가 200만 원을 넘는지 기준으로 판단합니다.
2. 자비 수리가 유리한 손익분기점 기준 (공식)
일반적인 운전자 기준으로 다음 조건을 만족한다면 보험 접수를 취소하고 자비로 처리하는 것이 실질 총비용 면에서 훨씬 유리합니다.
- 내 보험료가 80만 원 이상인데, 수리비 견적이 60~70만 원 이하인 경우:보험 처리 시 내야 하는 최소 자기부담금(20만 원)에 3년간 누적되는 할인 유예 손실(약 40~60만 원)을 더하면 차주 실질 부담이 60~80만 원에 달하기 때문입니다.
- 최근 3년 이내에 이미 다른 사고로 보험 처리를 한 번이라도 한 경우:이 상태에서 또 소액 사고를 접수하면 ‘3년 내 2건 사고’로 분류되어 보험료가 20~40% 이상 폭등하며, 일부 다이렉트 보험사에서는 갱신 가입 자체를 거부당해 공동인수(할증률 극심)로 넘어갈 수 있습니다.
3. 일단 보험 접수 후 나중에 결정하는 ‘환입 제도’ 활용법
사고 현장에서 상대방 차주와의 견적 합의가 어렵거나 수리비가 얼마 나올지 모를 때는 당황하지 마시고 다음 순서로 대응하세요.
- 우선 보험사에 사고 접수: 현장 수습과 상대방 대물 처리를 원활히 진행하기 위해 일단 보험 접수 번호를 발급받습니다.
- 최종 견적 확인: 수리가 끝난 후 상대방 지급 보험금과 내 차 수리비 영수증을 확인합니다.
- 보험금 환입(보험금 반환) 신청: 총 수리비가 예상보다 적게 나왔다면, 보험사가 지급한 보험금을 차주가 사비로 보험사에 다시 입금(환입)합니다.
- 결과: 환입이 완료되면 해당 사고는 전산상 ‘사고 이력 0건’으로 완전 삭제되어 무사고 할인 등급이 그대로 유지됩니다.
4. 자차 수리 시 자기부담금 20% vs 30% 계산법
내 과실로 내 차를 수리(자차 처리)할 때는 무조건 수리비의 일부를 차주가 부담해야 합니다.
- 최저 기준: 수리비의 20%가 20만 원 미만이어도 최소 20만 원은 무조건 지출됩니다. (예: 수리비 40만 원 발생 시 차주가 20만 원, 보험사가 20만 원 부담)
- 최고 기준: 수리비가 1,000만 원이 나오더라도 자기부담금 상한선인 50만 원까지만 부담하면 됩니다.