명절에 고향에 내려가 부모님 차를 대신 운전하거나, 친구들과 교외 드라이브를 갈 때 내 자동차보험만 믿고 운전대를 잡으면 무보험차 운전으로 형사 처벌 대상이 될 수 있습니다. 부모님이나 지인의 자동차보험은 대부분 ‘부부 한정’이나 ‘기명피보험자 1인 한정’으로 묶여 있기 때문입니다.
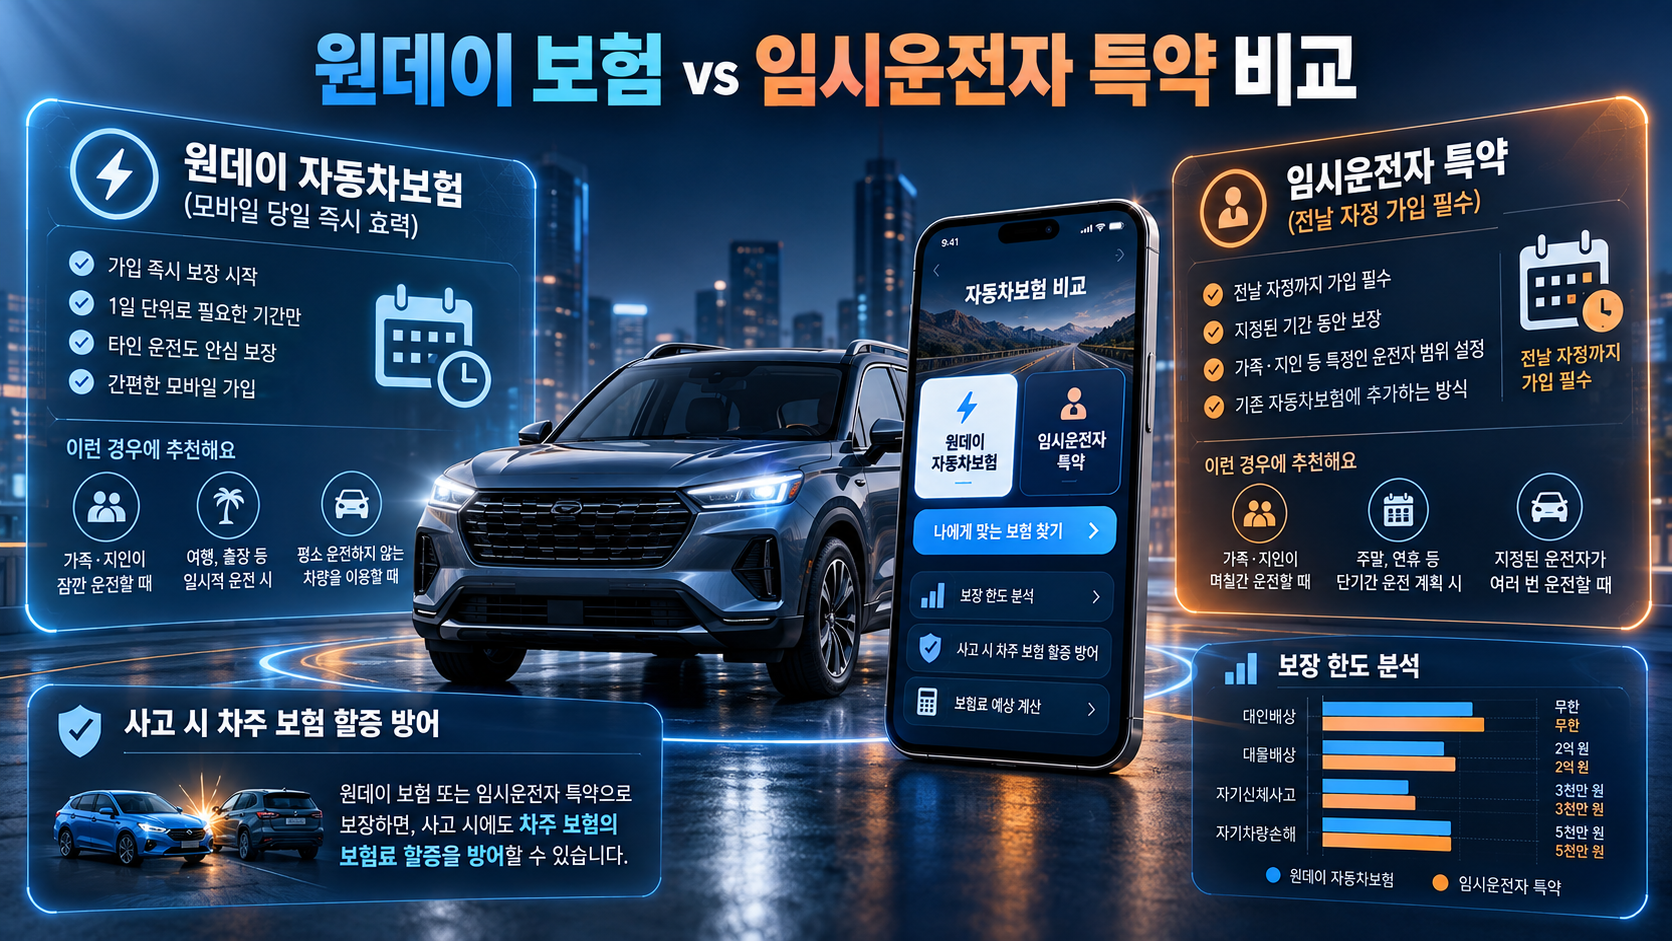
이때 남의 차를 합법적으로 운전하기 위한 방법은 크게 두 가지입니다. 모바일 앱으로 운전자가 직접 가입하는 ‘원데이 자동차보험’과 차주가 본인 보험사에 전화나 앱으로 신청하는 ‘단기(임시)운전자 특약’입니다. 두 방식의 효력 발생 시점, 사고 시 보험료 할증 영향, 보장 한도의 차이를 완벽하게 정리했습니다.
⏱️ 원데이 자동차보험 vs 임시운전자 특약 비교기
운전 일수와 나이를 선택하면 두 방식의 비용과 장단점을 즉시 비교합니다.
일간
모바일 당일 가입 가능
원데이 자동차보험
약 17,000 원
✔ 가입 즉시 효력 발생
✔ 사고 나도 차주 보험 할증 없음
✖ 수리비 보장 한도 3천만 원 한정
✔ 사고 나도 차주 보험 할증 없음
✖ 수리비 보장 한도 3천만 원 한정
전날 24시 이전 필수
단기(임시)운전자 특약
약 14,000 원
✔ 기존 차주 종합보험 한도 동일 적용
✖ 전날 밤 12시 전 신청 필수
✖ 사고 시 원 차주 보험료 3년 할증
✖ 전날 밤 12시 전 신청 필수
✖ 사고 시 원 차주 보험료 3년 할증
1. 핵심 비교: 원데이 자동차보험 vs 단기운전자 특약 차이점
두 상품은 언뜻 비슷해 보이지만 가입 주체, 효력 발생 시점, 사고 시 책임 소재에서 완전히 다릅니다.
| 비교 항목 | 원데이(1일) 자동차보험 | 단기(임시)운전자 확대 특약 |
| 신청 주체 | 운전할 사람(운전자 본인) | 차량 소유자(원 차주) |
| 효력 발생 시점 | 가입 즉시 (결제 완료 시점부터) | 신청일 24:00 (자정)부터 |
| 신청 마감 | 운전 직전 당일 모바일 가입 가능 | 최소 운전 전날 밤 12시 이전 신청 필수 |
| 가입 단위 | 1일 단위 (일부 보험사 시간 단위 지원) | 1일 단위 (최대 30일 이내) |
| 사고 시 할증 영향 | 차주 보험료 할증 없음 (운전자 본인 처리) | 차주 자동차보험에 사고 기록 등재 (3년 할증) |
| 보장 한도 | 타인 차량 복구 3천만 원 한도 (한도 제한) | 차주가 가입해 둔 기존 종합보험 한도 승계 |
2. 가장 치명적인 실수: “당일 오전에 임시특약 넣으면 될까?”
운전자들이 가장 많이 저지르는 실수가 바로 효력 발생 시점입니다.
- 임시운전자 특약의 함정:임시운전자 특약은 신청 당일 오전이나 낮에 가입하더라도 그날 밤 24:00(자정)부터 효력이 발생합니다. 즉, 토요일 낮에 운전하려고 토요일 아침에 특약을 넣고 운전하다 사고가 나면 100% 무보험 운전이 되어 수천만 원의 대인/대물 피해를 사비로 배상해야 합니다. 따라서 당일 출발 전이라면 무조건 원데이 자동차보험을 가입해야 합니다.
- 원데이 자동차보험의 강점:카카오페이, 토스, 손해보험사(하나·KB·DB·삼성 등) 모바일 앱에서 본인 인증 후 결제하면 결제 완료 버튼을 누른 1분 뒤부터 즉시 법적 보장 효력이 개시됩니다.
3. 사고 났을 때 누구 보험료가 오를까? (차주 할증 여부)
빌려 탄 차로 사고가 났을 때 원 차주와의 인간관계가 틀어지는 가장 큰 원인은 바로 ‘보험료 할증’ 때문입니다.
- 임시운전자 특약을 썼을 때:차주의 자동차보험 계약 자체를 일시적으로 ‘누구나 운전 가능’으로 변경한 것이기 때문에, 사고 발생 시 원 차주의 사고 이력으로 전산에 등록됩니다. 이로 인해 차주는 향후 3년간 무사고 할인이 날아가고 보험료가 10~30% 폭등하는 금전적 피해를 입게 됩니다.
- 원데이 자동차보험을 썼을 때:운전자 본인의 이름으로 독립된 1일 보험 상품을 든 것이므로, 대형 사고가 나더라도 원 차주의 기존 보험료에는 단 1원의 할증도 붙지 않습니다. 차주에게 미안한 상황을 피하고 싶다면 원데이 보험이 절대적으로 유리합니다.
4. 고가 수입차를 빌릴 때 주의할 점 (보장 한도)
단, 무조건 원데이 보험이 좋은 것만은 아닙니다. 차량 수리비 보장 한도를 반드시 확인해야 합니다.
- 대부분의 원데이 자동차보험은 남의 차를 긁었을 때 보상해 주는 ‘타인 차량 복구 비용(자차 대체)’ 한도가 최대 3,000만 원 선으로 제한되어 있습니다.
- 만약 부모님이나 지인의 차량이 8,000만 원이 넘는 고가 수입차나 대형 제네시스라면, 전손 사고나 중파 사고 시 3,000만 원을 초과하는 수리비는 운전자가 사비로 메워야 합니다.
- 반면 임시운전자 특약은 차주가 원래 가입해 둔 자차 가액(예: 8,000만 원)과 대물 10억 한도가 그대로 적용되므로, 고가 차량을 며칠간 장거리 운전할 계획이라면 전날 미리 임시운전자 특약을 신청하는 것이 훨씬 안전합니다.