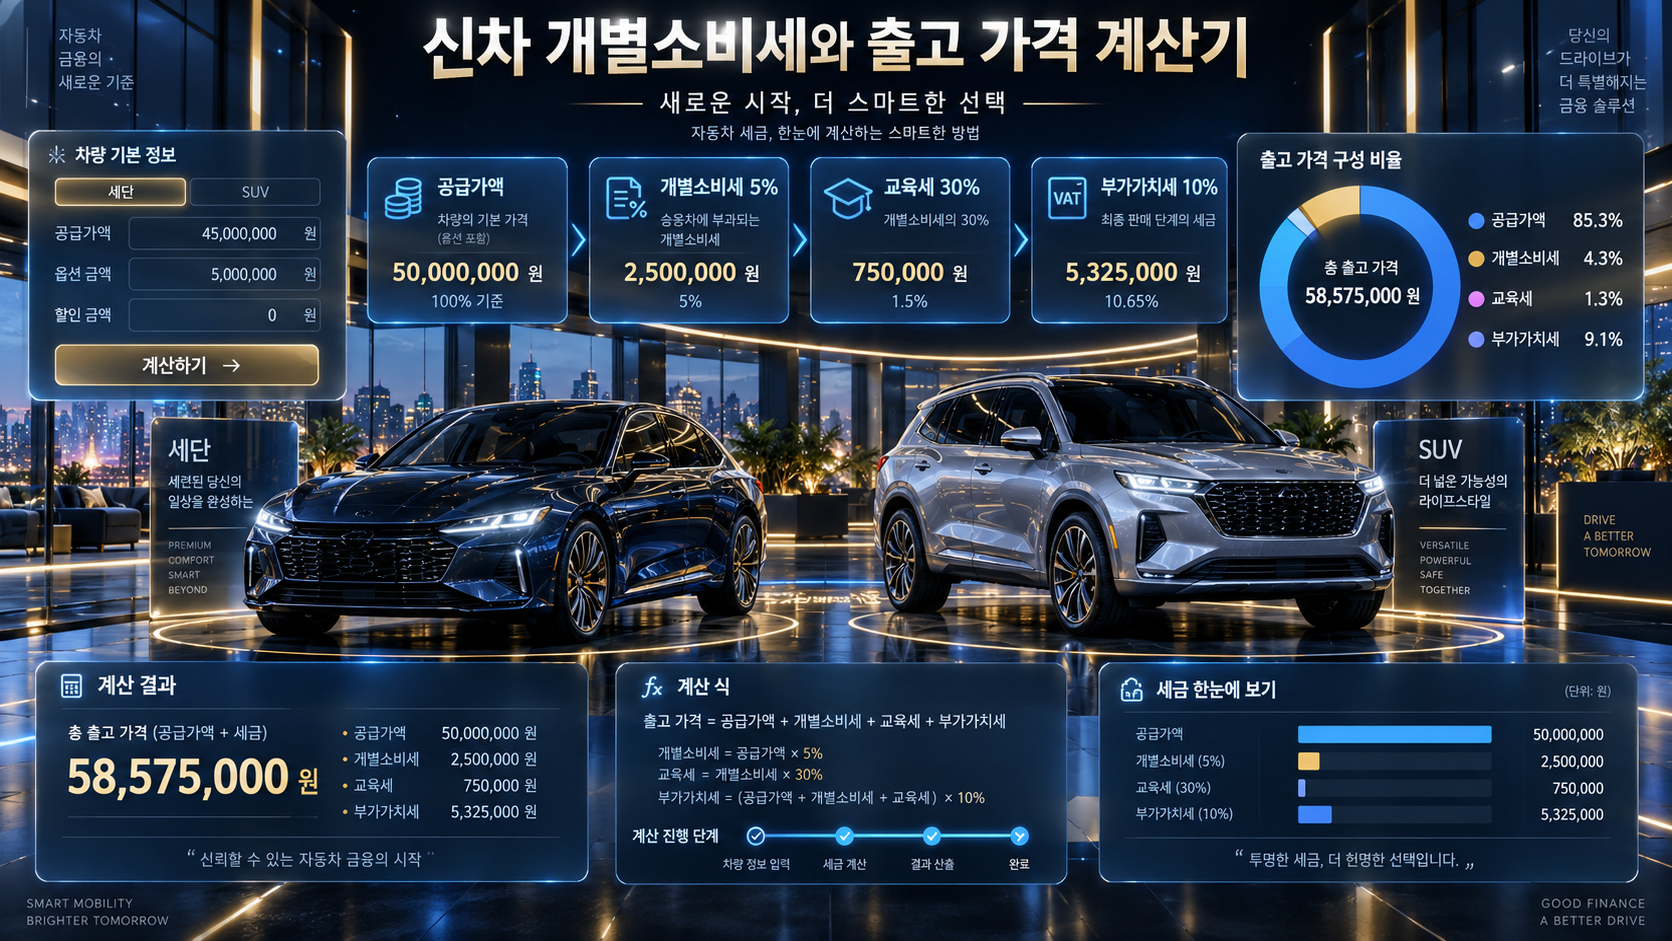
신차 견적서에 적힌 4,000만 원이라는 가격은 순수한 차량 부품과 제조 원가만의 금액이 아닙니다. 자동차는 법적으로 사치성 소비재로 분류되어 공장 출고 시점부터 개별소비세 5%, 교육세(개소세의 30%), 부가가치세 10%가 겹겹이 얹혀 판매됩니다. 신차 가격표 뒤에 숨겨진 세금 계산 공식과 하이브리드·전기차의 세제 혜택 구조를 정리했습니다.
🧾 신차 개별소비세 & 출고 세금 분해 계산기
신차 차량 가격(소비자가격)을 입력하면 포함된 순수 세금 항목을 즉시 분해합니다.
| 순수 공장 출고가 (공급가액) | 0 원 |
| 개별소비세 (공급가액의 5%) | 0 원 |
| 교육세 (개별소비세의 30%) | 0 원 |
| 부가가치세 (10%) | 0 원 |
| 차량 가격 속 총 세금 합계 | 0 원 |
가격 역산은 개소세·교육세·부가세만 반영한 단순 모형입니다. 유통 마진·기준판매비율 등으로 실제 제조 단계 과세표준과 다를 수 있으므로 실제 세금은 견적서 기준으로 확인하세요. 한시 인하율·감면 한도는 직접 입력에서 조정하세요.
친환경차 감면 기준 확인: 2026-10-02. 하이브리드 70만원·전기차 300만원·수소차 400만원, 확인된 적용 기한 2026-12-31. 이후 날짜는 자동 감면을 적용하지 않습니다. 한국에너지공단 기준 →
1. 신차 출고 가격표에 붙는 3대 국세 구조
공장에서 완성차가 생산되어 대리점으로 넘어올 때 부과되는 국세는 다음과 같은 순서로 가산됩니다.
- 공급가액 (공장도 가격): 제조사와 딜러사의 순수 차량 제조 원가와 마진입니다.
- 개별소비세 (5%): 공급가액의 5%가 부과됩니다. (과거 탄력세율 3.5% 인하 혜택이 종료되면서 현재 기본 5%가 적용됩니다.)
- 교육세 (개별소비세의 30%): 개별소비세로 산출된 세액의 30%가 교육세로 추가됩니다.
- 부가가치세 (10%): [공급가액 + 개별소비세 + 교육세]를 모두 합산한 금액의 10%가 최종 부가세로 매겨집니다.
즉, 공급가액 3,400만 원짜리 차량이라면 개소세(170만 원) + 교육세(51만 원) + 부가세(362만 원)가 더해져 소비자가격이 약 4,000만 원으로 불어나게 됩니다.
2. 친환경차(하이브리드·전기차) 개별소비세 감면 한도
친환경차 보급 촉진을 위해 정부는 출고 단계에서부터 개별소비세를 직접 깎아주는 혜택을 제공합니다.
- 하이브리드 차량 (HEV): 개별소비세 최대 70만 원 한도 감면 (교육세 21만 원, 부가세 9.1만 원까지 연동 감면되어 총 최대 약 100만 원의 차량 가격 인하 효과)
- 전기차 (EV): 개별소비세 최대 300만 원 감면 (교육세 90만 원, 부가세 39만 원 포함 총 최대 429만 원의 세제 혜택)
- 수소전기차 (FCEV): 개별소비세 최대 400만 원 감면 (총 최대 572만 원 혜택)
- 경차 및 9인승 이상 승합차: 카니발 9인승 이상이나 스타리아, 경차는 법적으로 개별소비세 자체가 전액 비과세(0원)됩니다.
3. 출고 시 국세 vs 등록 시 지방세(취등록세) 혼동 주의
- 차량 가격 안의 세금 (국세): 개별소비세, 교육세, 부가세는 이미 신차 가격표에 포함되어 차량 결제 시 함께 지불됩니다.
- 차량 등록 시 세금 (지방세): 차량을 내 명의로 등록할 때 구청에 별도로 납부하는 '취등록세(일반 승용 7%)'는 위 국세와 완전히 별개로 발생하는 추가 지출 항목입니다.